
26.10.2026 (AMI) – Der globale Handel mit Milchprodukten hat im ersten Halbjahr von 2026 zugelegt. Den stärksten prozentualen Anstieg der Gesamtausfuhren verzeichnete Butter. Die größten mengenmäßigen Zuwächse entfielen auf Käse und Vollmilchpulver.
Im ersten Halbjahr von 2026 war das Milchaufkommen bei den globalen Top-Playern am Milchmarkt anhaltend hoch. Bei gleichzeitig zunehmender Nachfrage hat sich der internationale Handel mit Milchprodukten weiter belebt. Von Januar bis Juni 2026 wurden, auf Basis der Ausfuhren der jeweils zehn größten Exporteure in den einzelnen Teilmärkten und gemessen am Produktgewicht, insgesamt knapp 8,1 % mehr Milchprodukte am Weltmarkt umgesetzt als im ersten Halbjahr von 2025. Dabei nahm das Handelsvolumen in allen betrachteten Teilmärkten zu.
Quelle: AMI
Wie geht es weiter am Milchmarkt? Eine verlässliche Glaskugel hätte wohl jeder Landwirt gern. Auch wenn sich keine genauen Preise prognostizieren lassen, ist der Milchindustrieverband (MIV) vorsichtig optimistisch, was die Entwicklung der Erzeugerpreise betrifft. Er geht von steigenden Milchpreisen aus.
Nachdem die Milchpreise im vergangenen Jahr mit dem zweithöchsten jemals ausgezahlten Milchpreis ein hohes Niveau erreichten, sind die Auszahlungspreise 2026 deutlich gefallen. Sie haben ein Fünfjahrestief erreicht, so der MIV. Die hohen Milchmengen in den ersten Jahresmonaten haben das Angebot deutlich erhöht und trotz des guten Absatzes die Preise nach unten gedrückt.
Landwirte stehen bei diesen Milchpreisen - im August waren es im Bundesmittel 41,14 Cent/kg Milch - unter Druck, betont auch der MIV. Die Kostensteigerung von mehr als 20 % bei Energie, Diesel und Dünger setze die Margen der Milchviehbetriebe stark unter Druck. Die Milchpreise waren zwar zuletzt wieder etwas gestiegen, aber vollkostendeckend sind sie für viele Betriebe nicht.
Doch der MIV hat gute Nachrichten für Landwirte. Für weiter steigende Preise nennt er mehrere Gründe.
Milchpreise dürften wieder steigen - aus diesem Grund
Infolge der Dürre im Sommer und den unterdurchschnittlichen Ernten dürfte die Milchmenge zurückgehen. Die vollen Auswirkungen erwarte der MIV im Frühjahr kommenden Jahres. Er beobachte bereits, wie die Milchmenge langsam unter das Vorjahresniveau sinke. Bei weniger Milch und stabiler Nachfrage hätten die Molkereien andere Möglichkeiten, Milch im Export unterzubringen, so Latka. Das begünstigt steigende Preise.
Außerdem kommt Unterstützung vom Weltmarkt. Dort steigen die Preise auf der Eiweißseite (Magermilchpulver), ebenso wie die auf der Fettseite (Butter), so der MIV. Diese Aufwärtsbewegung zeigen auch die Warenterminbörsen, wenngleich sie nur Momentaufnahmen wiedergeben. Dies müsse sich noch materialisieren.
Nichtsdestotrotz dürften sich all diese Signale positiv in den Milchauszahlungspreisen niederschlagen, erwartet der MIV.
Milch wird teurer - Verbraucher spüren es Anfang 2027
Daher werden auch für Verbraucher Milchprodukte teurer. Während die Butter zuletzt bereits im Preis gestiegen ist, ebenso wie Milchpulver und Käse, erwartet der MIV bei der weißen Linie, also Trinkmilch etc., Anfang 2027 höhere Preise. Denn zum 1. Januar stehen Neuverhandlungen mit dem Lebensmitteleinzelhandel für die halbjährlichen Kontrakte an. Da wird die veränderte Marktsituation eingepreist werden müssen.
Im Molkereisektor beobachtet der MIV weiterhin einen Strukturwandel. Hier führe Kostendruck und die Verhandlungsmacht des hochkonzentrierten Lebensmitteleinzelhandels dazu, dass sich immer mehr Betriebe zusammenschließen, wie im Sommer Arla und DMK. Zuletzt standen auch Übernahmegespräche zwischen Müller und Vogtlandmilch im Raum.
Quelle: agrarheute
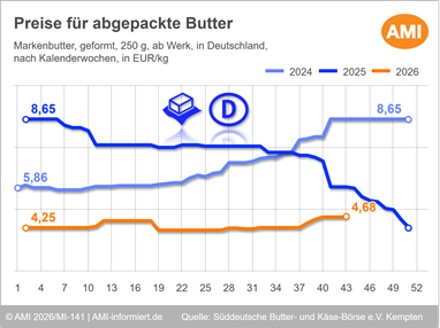
22.10.2026 (AMI) – Der Buttermarkt zeigte sich zu Beginn der zweiten Oktoberhälfte weiterhin uneinheitlich: Während abgepackte Butter nach wie vor rege nachgefragt wurde, blieb das Geschäft mit Blockware ruhig. Preislich stellte sich die Lage für beide Handelsformen stabil dar.
Am Markt für abgepackte Butter war der Geschäftsverlauf in der zweiten Monatshälfte rege. Die Hersteller zeigten sich mit den Abrufen zufrieden und bezeichneten das Geschäft als saisonüblich. Laut nationaler Verkaufsstatistik stiegen die abgerufenen Mengen gegenüber der Vorwoche deutlich an, blieben jedoch unter dem außergewöhnlich hohen Niveau der Vorjahreswoche zurück. Nach Einschätzung von Marktteilnehmern dürfte der spürbare Anstieg gegenüber der Vorwoche zum Teil auch angebotsgetrieben gewesen sein. Mitte Oktober wurde von zahlreichen Angebotsaktionen für abgepackte Butter im Lebensmitteleinzelhandel berichtet. In den kommenden Wochen dürfte sich der Absatz im Zuge des näher rückenden Weihnachtsgeschäftes noch weiter beleben.
Bei den Preisen für abgepackte Butter gab es kontraktbedingt in der Berichtswoche keine Veränderung. An der Süddeutschen Butter- und Käse-Börse in Kempten wurde Formbutter am 21.10.26 mit 4,35 bis 5,00 EUR/kg unverändert auf dem Niveau der Vorwochen notiert. Auf der Verbraucherebene kostete ein 250-Gramm-Päckchen Deutsche Markenbutter im Preiseinstiegssegment seit der zweiten Septemberwoche 1,19 EUR. Damit lag der Preis in der Berichtswoche um 30 ct unter dem Niveau der Vorjahreswoche.
Quelle: AMI
Fast alle Molkereien im agrarheute-Milchpreisvergleich erhöhen ihre Auszahlungspreise im September. Die Milchpreise steigen kräftiger als im August. Doch nicht überall profitieren Landwirte gleich.
Die Auszahlungspreise der Molkereien steigen im September erneut an, und zwar deutlicher als im Vormonat. Das zeigen die Auszahlungspreise der erfassten Molkereien im agrarheute-Milchpreisvergleich.
Für Milch aus konventioneller Erzeugung zahlen Molkereien bis zu 3 Cent/kg Milch mehr. Die Preise steigen vor allem im Norden, im Süden hingegen fallen die Aufschläge geringer aus. Nur wenige Molkereien lassen den Preis unverändert. Für Biomilch erhöhten nur wenige Molkereien den Preis. Sie zahlten bis zu 2 Cent/kg Milch mehr Milchgeld als im Vormonat.
Da die konventionellen Preise seit dem Frühjahr deutlich stärker zulegten, ist der Preisabstand zwischen beiden Milcharten zuletzt wieder leicht geschrumpft, bleibt aber noch hoch. Im August lag er bei 23,9 Cent/kg.
Milchpreise steigen - Stimmung am Milchmarkt bessert sich
Am Milchmarkt bessert sich die Stimmung insgesamt merklich, wenngleich die Erzeuger noch immer unter den in den vergangenen Monaten geringen Preisen und hohen Kosten leiden. Der durchschnittliche Milchpreis lag im August mit 40,11 Cent/kg trotz Anstieg noch 13,4 Cent oder 25 % unter dem Vorjahreswert.
Die Milchpreise wurden von der besseren Milchverwertung gestützt. Im September ist der Rohstoffwert Milch, den das ife Institut aus den Erlösen für Butter und Magermilchpulver ermittelt, deutlich gestiegen. Er legte um 10,1 % oder 3,9 Cent/kg Milch zu und liegt bei 42,6 Cent/kg. Für den Anstieg war besonders die Eiweißseite verantwortlich. Magermilchpulver ist knapp und gut gefragt, Butter tendierte eher schwächer. Die Milchanlieferung an die Molkereien überschreitet weiterhin die Vorjahreslinie.
Der aus den Terminmarktkursen berechnete Börsenmilchwert liegt für die Wintermonate bei rund 45 Cent/kg. Das lässt auf weitere leichte Preisanstiege hoffen.
Quelle: agrarheute

16.10.2026 (AMI) – Das Milchangebot der fünf wichtigsten Exporteure außerhalb der EU-27 lag auch im August 2026 über dem Vorjahresniveau, wenngleich sich die Dynamik weiter abschwächte.
Das Rohstoffaufkommen in den fünf wichtigsten Exportnationen außerhalb der EU-27 hat den saisonalen Tiefpunkt im Juli durchschritten. Im August 2026 setzte auf der Südhalbkugel der saisonale Anstieg ein. Vor allem in Neuseeland fällt dieser so kräftig aus, dass die saisonal weiterhin rückläufigen Anlieferungen in den USA und im Vereinigten Königreich mehr als ausgeglichen werden.
Die Milchmengen der fünf wichtigsten Exporteure – USA, Neuseeland, Vereinigtes Königreich, Argentinien und Australien – lagen auch im August weiter über dem Vorjahresniveau. Insgesamt erzeugten die fünf Länder rund 13,6 Mio. t Milch und damit 1,3 % mehr als im Vorjahresmonat. Die Zuwachsraten haben sich jedoch im Jahresverlauf sukzessive abgeschwächt. Am deutlichsten war der Abstand zur Vorjahreslinie im Februar und März, als die Erzeugung jeweils um 3,9 % höher ausfiel. Die nachlassende Dynamik ist allerdings auch vor dem Hintergrund des hohen Vorjahresniveaus zu sehen.
Quelle: AMI

Kartoffeln legen kräftig zu, Milch und Schweine verlieren. Die Agrarpreise steigen wieder – doch bei einigen Bauern hält die Talfahrt an.
Auf den Agrarmärkten geht die Preisschere weiter auseinander und trifft die landwirtschaftlichen Betriebe sehr unterschiedlich. Während Kartoffeln, Getreide und Raps deutlich mehr erlösten als vor einem Jahr, stehen vor allem Schweine- und Rinderhalter unter Druck.
Erzeugerpreise für Landwirte steigen um 5,5 %, bleiben aber unter Vorjahr
Insgesamt lagen die Erzeugerpreise landwirtschaftlicher Produkte im August 2026 um 7,0 % unter dem Vorjahresniveau. Das geht aus aktuellen Zahlen des Statistischen Bundesamts (Destatis) hervor. Gegenüber Juli 2026 stiegen die Erzeugerpreise allerdings um 5,5 %. Einen so starken Anstieg innerhalb eines Monats hatte es zuletzt im März 2022 gegeben. Damals waren die Agrarpreise nach Beginn des russischen Angriffs auf die Ukraine sprunghaft gestiegen.
Ackerbauern im Aufwind, Tierhaltung unter starkem Preisdruck
Die Preise für Produkte aus pflanzlicher und tierischer Erzeugung entwickeln sich im Vorjahresvergleich stark gegenläufig. Während pflanzliche Erzeugnisse im August 12,3 % mehr kosteten als ein Jahr zuvor, lagen die Preise für Tiere und tierische Erzeugnisse um 16,6 % niedriger.
Gegenüber dem Vormonat verteuerten sich beide Produktgruppen, allerdings in unterschiedlichem Ausmaß: Pflanzliche Erzeugnisse legten um 11,1 % zu, Tiere und tierische Produkte lediglich um 2,0 %.
Allerdings profitieren die Ackerbauern nicht automatisch von steigenden Preisen. Nach erheblichen Ernteausfällen durch Hitze und Trockenheit fehlen vielen Betrieben die Mengen, um die höheren Preise in zusätzliche Einnahmen umzusetzen. Hinzu kommen gestiegene Kosten für Betriebsmittel, die die wirtschaftlichen Vorteile schmälern.
Kartoffelpreise drehen: Erzeuger erhalten 61,5 % mehr
Nach dem starken Preisverfall im Vorjahr haben sich die Preise für Speisekartoffeln kräftig erholt. Die wetterbedingt schwächeren Ernteaussichten dürften das Angebot verknappen und den Preisanstieg begünstigt haben.
Im August erzielten die Erzeuger für Speisekartoffeln 61,5 % mehr als im Vorjahresmonat. Gegenüber Juli stiegen die Speisekartoffeln sogar um 93,0 %. Damit hat sich die Preisentwicklung deutlich gedreht. Noch im Juli hatten die Kartoffelpreise um 45,5 % unter dem Vorjahresniveau gelegen.
Getreide und Raps: Erzeugerpreise steigen wieder deutlich
Auch Getreide brachte den Erzeugern wieder höhere Erlöse. Die Preise lagen im August um 11,5 % über dem Vorjahresniveau. Gegenüber Juli stiegen sie um 4,1 %. Bei Raps betrug das Plus im Jahresvergleich 13,6 %.
Handelsgewächse verteuerten sich insgesamt um 7,9 %. Für Gemüse erhielten die Erzeuger durchschnittlich 14,3 % mehr als im August 2025, wobei vor allem Eissalat um mehr als 70 % teurer war. Für Blumenkohl wurde binnen Jahresfrist 14,7 % weniger gezahlt.
Wenig erfreulich entwickelte sich der Obstmarkt. Hier lagen die Erzeugerpreise um rund 20 % niedriger als ein Jahr zuvor. Besonders deutlich fielen die Abschläge bei den Tafeläpfeln mit einem Minus von knapp 33 % aus.
Milchpreise im Keller: fast 24 % weniger als im Vorjahr
Deutlich schwieriger bleibt die Preissituation für viele Tierhalter. Besonders stark traf der Rückgang die Milchviehbetriebe. Der Milchpreis lag im August 2026 um fast 24 % niedriger als im August 2025. Immerhin deutet sich gegenüber dem Juli 2026 eine leichte Erholung der Preise an: Der Milchpreis stieg im Monatsvergleich um 1,5 %.
Schweine- und Rinderhalter leiden unter fallenden Preisen
Ein umfangreiches Angebot an Schweinen und eine verhaltene Fleischnachfrage drücken auf die Preise. So mussten Schweinehalter erhebliche Preisrückgänge hinnehmen. Für Schlachtschweine erhielten Erzeuger im August rund 20 % weniger als ein Jahr zuvor. Bei Rindern betrug der Rückgang knapp 13 %.
Geflügelpreise sinken, Eier bringen Erzeugern mehr Geld
Da die Hähnchenpreise im Vergleich um 4,6 % nachgaben, lagen die allgemeinen Geflügelpreise insgesamt um 2,5 % unter dem Vorjahr.
Eier bilden wieder eine Ausnahme bei den tierischen Erzeugnissen. Das Angebot ist in einigen Gewichtsklassen begrenzt, die Erzeugerpreise steigen gegenüber August 2025 um 7,9 %. Die anhaltend hohen Eierpreise deuten auf eine weiterhin gute Nachfrage hin.
Schlachttiere: Warum Erzeugerpreise weiter unter Druck stehen
Die Preise für Tiere lagen im August 2026 um 13,4 % niedriger als im August 2025. Maßgeblich dafür war der Preisrückgang bei Schlachtschweinen um 19,0 %. Nach einem außergewöhnlich starken Preisanstieg im Vorjahr liegen die Rinderpreise deutlich niedriger. Sie sanken im Vergleich zum Vorjahr um 12,9 %, wenngleich sie zuletzt wieder anzogen.
Die Preise für Geflügel waren im August 2026 um 2,5 % niedriger als im August 2025. Ausschlaggebend hierfür war die Preissenkung bei Hähnchen um 4,6 %. Bei sonstigem Geflügel (Enten und Puten) blieben die Preise annähernd gleich (+0,6 %).
Quelle: agrarheute

Die Lebensmittelpreise steigen, doch bei Landwirten kommt im Durchschnitt immer weniger an. Dabei gibt es aber enorme Unterschiede nach Produktgruppe. Lesen Sie, wie viel von Brot, Milch und Eiern beim Landwirt bleibt.
Die Lebensmittelpreise sind in den vergangenen Jahren deutlich gestiegen. Bei Landwirten kommt allerdings im Schnitt ein immer geringerer Erlösanteil an. Die Zahlen aus dem Situationsbericht des Deutschen Bauernverbandes (DBV) zeigen: Besonders bei Getreideerzeugnissen ist der Erlösanteil der Landwirte verschwindend gering. Bei anderen Produkten hat der Erlösanteil jedoch zugenommen.
Im Mittel erhielt die Landwirtschaft im Jahr 2023 nur noch 22,6 Cent von jedem Euro, den Verbraucher für Nahrungsmittel inländischer Herkunft ausgeben. Zehn Jahre zuvor waren es noch 25,4 Cent, also gut 25,4 %.
Allerdings entwickelte sich der Erlösanteil je nach Produktgruppe unterschiedlich. Während Landwirte von Getreide- und Milcherzeugnissen einen immer geringeren Geldanteil erhalten, ist der Erlösanteil bei Kartoffeln und Eiern im Zehnjahresvergleich deutlich gestiegen. Bei Wurst und Fleisch fiel das Plus sehr gering aus.
Brotgetreide: Nur 4,3 Cent je Euro bleiben beim Landwirt
Besonders niedrig war der landwirtschaftliche Erlösanteil bei Brotgetreide und Brotgetreideerzeugnissen. Von jedem Euro Verbraucherausgaben entfielen 2023 rechnerisch nur 4,3 Cent auf die Landwirtschaft. 2022 waren es noch 7 Cent gewesen, 2013 lag der Anteil bei 5,4 Cent.
Bei der Milch ist der Erlösanteil für Landwirte ebenfalls deutlich zurückgegangen. Von einem ausgegebenen Euro erhielten Landwirte 2023 rechnerisch noch 35,6 Cent. Im Vorjahr hatte der Anteil noch 47,6 % betragen, 2013 waren es 45,4 % gewesen. Damit fiel er innerhalb eines Jahres um 12 Prozentpunkte.
Kartoffeln: Erlösanteil der Landwirte fast verdreifacht
Anders sieht es bei Kartoffeln aus. Hier ist der landwirtschaftliche Erlösanteil im Zehnjahresvergleich besonders stark gestiegen. Während 2013 rechnerisch 15,8 Cent je Euro Verbraucherausgaben auf die Landwirtschaft entfielen, waren es 2023 bereits 44,3 Cent. Damit war der Anteil rund 2,8-mal so hoch wie zehn Jahre zuvor – er hat sich also fast verdreifacht.
Auch bei Eiern nahm der Erlösanteil deutlich zu. 2023 entfielen 64,3 % der Verbraucherausgaben auf die Landwirtschaft, also 64,3 Cent je Euro. 2013 waren es 37,4 % gewesen. Der Anteil stieg damit innerhalb von zehn Jahren um 26,9 Prozentpunkte.
Bei Fleisch und Fleischwaren entwickelte sich der Anteil nur sehr leicht nach oben. 2023 entfielen 26,2 % der Verbraucherausgaben auf die Landwirtschaft. Das waren 1 Prozentpunkt mehr als 2022 mit 25,2 %. Gegenüber 2013, als der Anteil 25,7 % betrug, fiel der Anstieg mit 0,5 Prozentpunkten gering aus
Quelle: topagrar
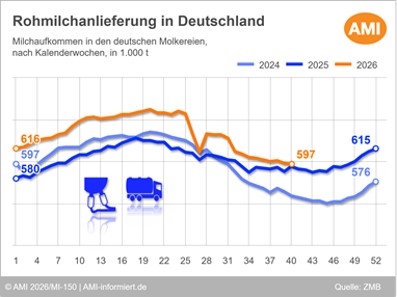
15.10.2026 (AMI) – Die Milchanlieferung in Deutschland überschritt über den Monatswechsel nur geringfügig das Vorwochenniveau. Der Vorsprung gegenüber dem Vorjahr hat sich spürbar verkleinert.
Über den Monatswechsel von September auf Oktober blieb das Rohstoffaufkommen in Deutschland auf einem weitgehend stabilen Niveau. Nach Angaben der Zentralen Milchmarkt Berichterstattung (ZMB) in Berlin lieferten die deutschen Milcherzeuger in der 40. Kalenderwoche rund 0,2 % weniger Milch an die milchverarbeitenden Unternehmen als in der Vorwoche. Trotz dieses nur geringen Rückgangs hat sich der Vorsprung gegenüber dem Vorjahr weiter auf 0,6 % verkleinert. Grund hierfür war der Anstieg der Milchmengen in der entsprechenden Vergleichswoche des Vorjahres. In der kumulierten Betrachtung von Januar bis Anfang Oktober lag das Rohstoffaufkommen, aufgrund der expansiven Tendenzen im ersten Halbjahr, weiterhin um 4,8 % über dem des entsprechenden Vorjahreszeitraums.
Quelle: AMI


95 % der Verbraucher halten die Zukunft der Landwirtschaft für wichtig. Zugleich wachsen die Erwartungen an Lebensmittel, Klima- und Tierschutz - und an die Förderung. Das ergab das neue Eurobarometer
Die Landwirtschaft genießt in Deutschland eine hohe Wertschätzung: 95 % der Befragten halten die Zukunft der Landwirtschaft und der ländlichen Räume für wichtig, 64 % sogar für sehr wichtig. Das zeigt das aktuelle Spezial-Eurobarometer der Europäischen Kommission.
Gleichzeitig sind die Erwartungen hoch: Die Landwirtschaft soll sichere und nachhaltige Lebensmittel erzeugen, Umwelt und Klima schützen und zum Tierwohl beitragen.
„Unsere Bauern werden immer effizienter, trotzdem kommt von dieser Leistung auf den Höfen oft zu wenig an“, sagt Johannes Schürbrock, Vorsitzender des Ausschusses für Strukturpolitik im Landvolk Niedersachsen.
Volkswirtschaftliche Eckdaten des Sektors Land–, Forstwirtschaft und Fischerei (2024)
Ist es richtig, dass Bauern Fördergelder bekommen?
Daher findet die Förderung auch in der Bevölkerung breite Akzeptanz. Nachdem die Befragten darüber informiert worden waren, dass die finanzielle Unterstützung der Landwirte etwa 30 % des EU-Haushalts entspricht, bezeichneten 53 % der Deutschen die Höhe als angemessen, weitere 25 % sogar als zu niedrig. Nur 14 % halten sie für zu hoch. Zudem stimmen 74 % der Aussage zu, dass von der Gemeinsamen Agrarpolitik nicht nur Landwirte, sondern alle EU-Bürger profitieren, schreibt der Bauernverband weiter.
Das erwarten die Bürger dafür von den Bauern
Die Erwartungen an die Landwirtschaft sind zugleich hoch: 89 % der Deutschen ist es wichtig, dass Lebensmittel unter Einhaltung höherer Umwelt- und Tierschutzstandards produziert werden. Gleichzeitig erkennen viele die bisherigen Leistungen der Landwirtschaft beim Klimaschutz an. 63 % stimmen der Aussage zu, dass die Landwirtschaft bereits einen großen Beitrag zur Bekämpfung des Klimawandels geleistet hat
Manche Aussagen widersprechen sich
Kritisch bewertet das Landvolk die widersprüchlichen Erwartungen an die Landwirtschaft. Einerseits sollen und wollen die Landwirte noch nachhaltiger wirtschaften, den Einsatz von Pflanzenschutzmitteln reduzieren, das Tierwohl stärken und den Klimaschutz voranbringen.
Andererseits werde weiterhin eine stetig steigende Produktivität und ein Mithalten im internationalen Wettbewerb erwartet. Gleichzeitig stehen vielen tausend Familienbetrieben nur wenige große Unternehmen aus Verarbeitung und Lebensmittelhandel gegenüber, die erheblichen Einfluss auf die Erzeugerpreise haben.
„Die Bauern können nicht gleichzeitig immer mehr leisten, immer höhere Anforderungen erfüllen und dabei mit den billigsten Anbietern der Welt konkurrieren“, sagt Schürbrock. Wer eine Landwirtschaft in Deutschland wolle, müsse ihr auch die Rahmenbedingungen geben, unter denen sie bestehen kann.
Hohe wirtschaftliche Leistung der Landwirtschaft
In dem Zusammenhang lohnt noch einmal der Blick in den letzten Situationsbericht des DBV. Danach erzielte die deutsche Land–, Forstwirtschaft und Fischerei 2024 einen Produktionswert von 81,4 Mrd. €. Das ist erheblich mehr als der Produktionswert des gesamten deutschen Textil–, Bekleidungs– und Schuhgewerbes mit 24,3 Mrd. €, des Papiergewerbes mit 44,7 Mrd. € oder der pharmazeutischen Industrie mit 62,9 Mrd. €.
Landwirte fragen viele Betriebsmittel, Investitionsgüter und Dienstleistungen nach. Es sind vor allem kleinere und mittlere Betriebe aus Handel, Handwerk und Gewerbe, die wirtschaftlich stark mit der Landwirtschaft verbunden sind. Viele Höfe nutzen darüber hinaus eine breite Palette von Dienstleistungen. Diese reichen von der Beratung über Wartungsarbeiten bis hin zu Tiergesundheits– und Qualitätsüberwachung.
Die produktionsbedingten Ausgaben der deutschen Landwirtschaft betrugen 2023 55,5 Mrd. €, wovon 13,0 Mrd. € auf Investitionen in Bauten und Maschinen entfallen. Zu den betriebsbedingten Ausgaben kommen u. a. die privaten Konsumausgaben der Land– und Forstwirte hinzu, die sich 2023 auf 8,4 Mrd. € beliefen.
Von 100 Erwerbstätigen in Deutschland waren im Jahr 1800 62 Personen in der Landwirtschaft tätig. 100 Jahre später waren es immerhin noch 33. Mit zunehmender Industrialisierung und mit der Entwicklung des Dienstleistungssektors sank der landwirtschaftliche Erwerbstätigenanteil kontinuierlich. 1950 betrug der landwirtschaftliche Erwerbstätigenanteil knapp 25 %, 1970 lag dieser Anteil immerhin noch bei gut 8 %, im ersten Jahrzehnt des 21. Jahrhunderts bei etwa 2 %. 2024 lag der landwirtschaftliche Erwerbstätigenanteil nur noch bei 1,2 %.
Quelle: topagrar
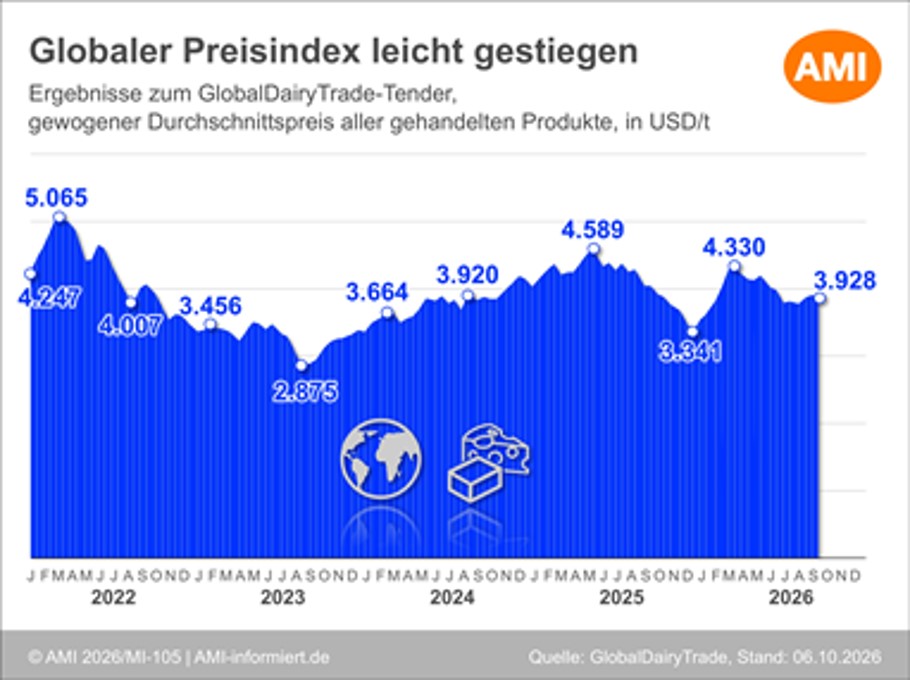
09.10.2026 (AMI) – Beim GDT-Handelstermin Anfang Oktober prägten uneinheitliche Tendenzen das Bild. Während steigende Milchpulverpreise den Gesamtindex stützten, gaben die Preise für Käse und Laktose spürbar nach.
Bei der aktuellen Auktion des GlobalDairyTrade-Tenders (GDT) in Neuseeland am 06.10.26 hat der mittlere Preis über alle gehandelten Milchprodukte erneut angezogen, nachdem er Mitte September leicht rückläufig gewesen war. Ausschlaggebend für diese Entwicklung waren die gestiegenen Preise für Milchpulver. Der Durchschnittspreis über alle Produkte belief sich Anfang Oktober auf 3.928 USD/t oder umgerechnet 3.506 EUR/t. Gegenüber dem vorangegangenen Handelstermin legte der Index damit um 1,2 % zu. Die gehandelte Menge war hingegen rückläufig und sank um 752 t auf insgesamt 41.692 t.
Quelle: AMI
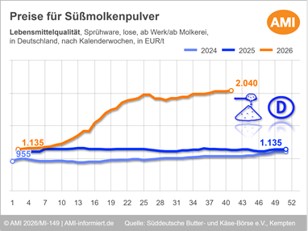
08.10.2026 (AMI) – Anfang Oktober zeigten sich die Pulvermärkte meist fest bis stabil. Magermilchpulver profitierte von knapper Verfügbarkeit, reger Exportnachfrage und steigenden Preisen. Der Vollmilchpulvermarkt blieb bei unveränderten Preisen ruhig. Molkenpulver tendierte insgesamt stabil.
Am Markt für Molkenpulver setzte sich zu Beginn des Oktobers die insgesamt stabile Entwicklung fort. Lebensmittelware traf auf ein anhaltend hohes Kaufinteresse, bei stabilen bis festen Preisen. Im Handel mit Futtermittelqualitäten blieb die Nachfrage dagegen eher ruhig. Die Preise verharrten hier unverändert auf dem Mitte September erreichten höheren Niveau. Am 07.10.26 hob die Kemptener Börse die Spanne für Molkenpulver in Lebensmittelqualität am oberen Ende leicht um 30 EUR/t auf 1.950 bis 2.130 EUR/t gegenüber der Vorwoche an. Die Spanne für Futtermittelqualitäten wurde unverändert mit 1.570 bis 1.640 EUR/t festgestellt.
Quelle: AMI
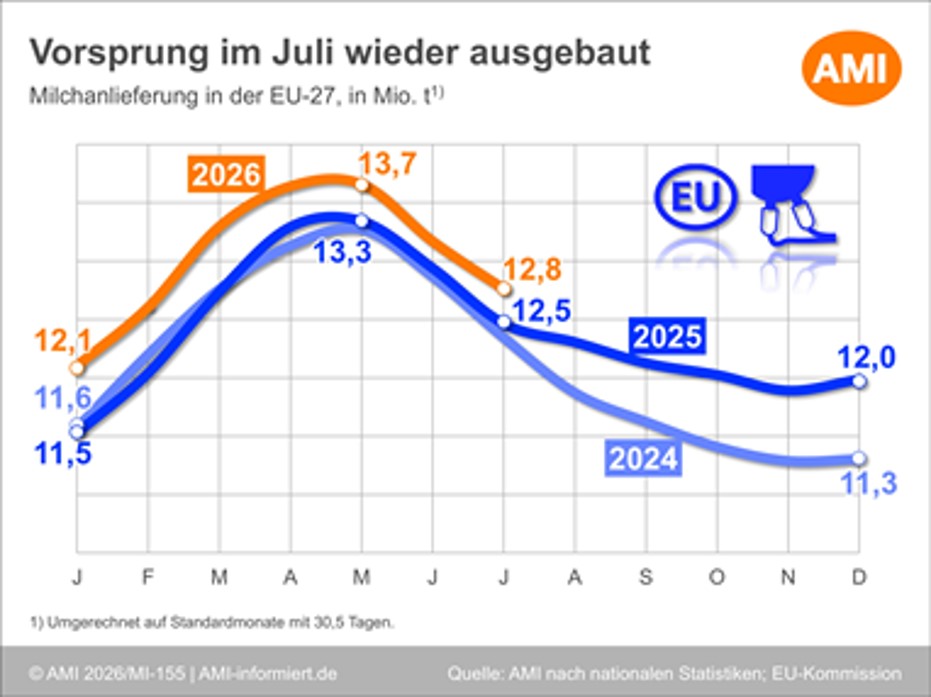
08.10.2026 (AMI) – In den ersten sieben Monaten dieses Jahres lag das Rohstoffaufkommen in der EU-27 durchweg über dem Vorjahresniveau. Dabei hat sich der Vorsprung im Juli wieder vergrößert, nachdem er im Juni den bislang niedrigsten Stand des Jahres erreicht hatte. Für August zeichnet sich allerdings erneut ein schwächeres Wachstum ab.
Im Juli 2026 lag die Milchanlieferung in der EU-27 weiterhin über dem Vorjahresniveau. Damit setzte sich die seit April 2025 anhaltende expansive Entwicklung fort. Vor allem seit August 2025 waren dabei überdurchschnittliche Zuwachsraten zu beobachten. Auch im ersten Quartal 2026 bewegten sich die Steigerungen mit 4,4 % bis 5,0 % noch auf hohem Niveau. Im Verlauf des zweiten Quartals schwächte sich das Wachstum jedoch etwas ab. Der im bisherigen Jahresverlauf geringste Vorsprung gegenüber dem Vorjahr wurde mit 1,8 % im Juni verzeichnet. Im Juli konnte dieser wieder auf 2,4 % ausgebaut werden. Insgesamt erfassten die Molkereien in der EU im Juli knapp 13,0 Mio. t Milch, umgerechnet auf einen Standardmonat mit 30,5 Tagen entsprach das einer Menge von 12,8 Mio. t.
Quelle: AMI
Milchgeld für Landwirte und Rohstoffwert Milch steigen wieder über 40 Cent. Gleichzeitig gibt der internationale Milchmarkt im September erstmals wieder nach. So ist die Marktlage.
Der Kieler Rohstoffwert Milch hat im September 2026 spürbar zugelegt. Er steigt um 10 % oder 3,9 Cent auf 42,6 Cent/kg an und überschreitet damit erstmals in diesem Jahr die 40-Cent-Marke. Getragen wurde der Anstieg von höheren Bewertungsansätzen für Butter und Magermilchpulver, wobei die Eiweißseite den stärkeren Impuls lieferte.
Die Erholung spiegelt sich auch in den Erzeugerpreisen wieder: Laut vorläufigen Daten der Agrarmarkt-Informations-Gesellschaft (AMI) kletterte das bundesweite Milchgeld im August im Durchschnitt wieder auf 40,1 Cent/kg und überschritt damit ebenfalls wieder die 40-Cent-Marke.
Für den September deutet sich eine Fortsetzung des leichten Aufwärtstrends an. Erste Preismeldungen im Milchpreisvergleich von agrarheute zeigen, dass einige Molkereien ihre Auszahlungspreise für den September erneut angehoben haben.
Am Spotmarkt bleibt freie Milch von den Molkereien gut nachgefragt: In KW 39 lagen die Spotmilchpreise mit 45,5 Cent/kg im Norden und 46,0 Cent/kg im Süden weiterhin über dem Milchgeld.
Die deutsche Milchanlieferung ist im September weiter gefallen, lag aber immer noch über dem Vorjahresdurchschnitt. Die Milchauszahlungspreise werden vor allem durch die besseren Verwertungsmöglichkeiten der Molkereien gestützt.
Butter und Magermilchpulver treiben den Milchmarkt
Das zeigt sich auch an der Süddeutschen Butter- und Käse-Börse in Kempten. Dort setzten die Pulverpreise im September ihren Aufwärtstrend fort, allerdings mit geringerer Dynamik als zeitweise im August. Dafür ging es auch bei der Päckchenbutter deutlich nach oben.
Päckchenbutter notierte Ende September bei fester Nachfrage höher: Die Spanne stieg auf 4,35 bis 5,00 Euro/kg (+5 Cent am unteren, +15 Cent am oberen Ende). Blockbutter verharrte hingegen unverändert bei 4,15 bis 4,25 Euro/kg.
Am Käsemarkt verbilligte sich Allgäuer Emmentaler aus Rohmilch im unteren Preiskorridor auf 7,30 bis 7,90 Euro/kg (-40 Cent am unteren Ende), während Standard-Emmentaler und Viereckhartkäse auf 4,50 bis 6,40 Euro/kg zulegten.
Auch Milchpulver zeigte sich gefestigt: Magermilchpulver (Lebensmittelqualität) stieg auf 3,25 bis 3,33 Euro/kg.
EU-Milchpreise legen zu - aber Weltmarktpreise für Milchprodukte fallen
Auf EU-Ebene zeigte die Verwertungstendenz in den vergangenen Wochen ebenfalls nach oben. Die EU-Butterpreise kletterten laut EU-Kommission (KW 39) auf rund 425 Euro/100 kg (+2,4 % gegenüber dem 4-Wochen-Schnitt), während Magermilchpulver um 1,6 % zulegen konnte. Der durchschnittliche EU-Milchauszahlungspreis stieg im Juli auf 42,0 Cent/kg (+0,5 %); für August rechnen die Mitgliedstaaten mit einem leichten Plus auf 42,2 Cent/kg. Die EU-Milchanlieferung lag im Juni um 2,0 % über dem Vorjahresniveau.
Am internationalen Milchmarkt gab es zuletzt hingegen einen leichten Dämpfer. Bei der GDT-Auktion am 15. September sank der Handelsindex erstmals seit Anfang Juli wieder – und zwar um 1,1 %. Verluste gab es vor allem bei Butter (-5,7 %), Anhydrous Milk Fat (-3,0 %) und Vollmilchpulver (-0,8 %), während Magermilchpulver leicht um +0,1 % zulegen konnte.
Quelle: agrarheute
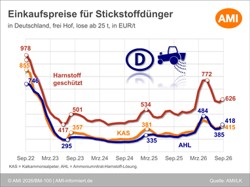
01.10.2026 (AMI) – Steigende Nachfrage, hohe Energie- und Transportkosten sowie zusätzliche Belastungen durch erhöhte Preise für CO2-Zertikate treiben die Düngemittelpreise nach oben. Für Oktober zeichnet sich eine Belebung der Nachfrage ab.
Im Oktober dürfte die Nachfrage nach Düngemitteln weiter anziehen. Nach der langen Phase geringer Kaufaktivität steigt mit fortschreitender Saison der Absicherungsdruck in der Landwirtschaft. Trotz des hohen Preisniveaus dürften daher weitere Mengen für die kommende Düngesaison kontrahiert werden. Eine umfangreiche Bevorratung ist angesichts der angespannten Liquidität vieler Betriebe allerdings nicht zu erwarten. Ob sich daraus tatsächlich eine generelle Warenknappheit entwickelt, bleibt offen. Während der Handel aufgrund niedriger Lagerbestände und eingeschränkter Produktionskapazitäten vor Versorgungsengpässen warnt, zeigt sich die Industrie zuversichtlicher. Die Produktion läuft, auch wenn teils eingeschränkt, sodass insgesamt ausreichend Ware verfügbar sein dürfte. Engpässe bei einzelnen Produkten oder Qualitäten sind dennoch nicht auszuschließen. Insbesondere bei schwefelhaltigen Düngemitteln dürfte die Versorgung nach dem erwarteten Produktionsstopp in Leuna stärker in den Fokus rücken. Die Preisentwicklung bleibt schwer vorhersehbar. Neben Angebot und Nachfrage bestimmen zunehmend Energiepreise, internationale Warenströme und geopolitische Entwicklungen das Marktgeschehen. Für die Landwirtschaft bedeutet dies, dass frühere saisonale Preismuster nur noch eingeschränkt Orientierung bieten.
Quelle: AMI
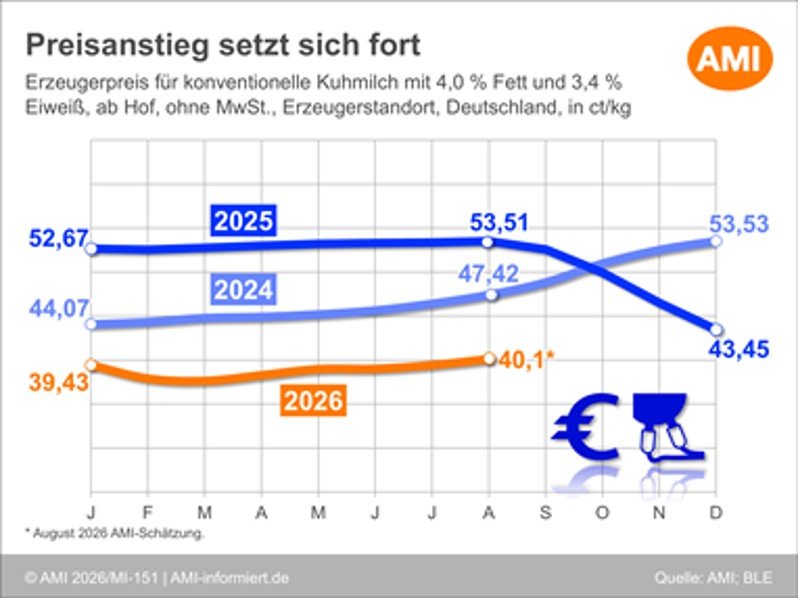
02.10.2026 (AMI) – Die Erzeugerpreise für konventionell erzeugte Milch haben im August leicht zugelegt. Getragen wurde diese Entwicklung von einer Erholung an den Produktmärkten, die auch durch den hitze- und trockenheitsbedingten Rückgang der Milchanlieferung gestützt wurde.
Die Milcherzeuger in Deutschland erhielten im August im bundesweiten Mittel rund 40,1 ct/kg für konventionell erzeugte Kuhmilch mit 4,0 % Fett und 3,4 % Eiweiß, so eine erste Hochrechnung der AMI. Damit setzte sich die im April eingesetzte Erholung der Milcherzeugerpreise fort, die lediglich im Juni kurzzeitig unterbrochen worden war. Das Vorjahresniveau wurde jedoch weiterhin deutlich unterschritten. Im August des vergangenen Jahres war mit 53,5 ct/kg ein Jahreshöchststand erreicht worden, bevor in den Folgemonaten ein deutlicher Preisrückgang einsetzte.
Hitzebedingte Angebotsverknappung stützte den Milchmarkt
Hinter der fortgesetzten Erholung der Erzeugerpreise stand eine für die Jahreszeit ungewöhnlich feste Entwicklung am Milchmarkt im Sommer. Während in der Ferienzeit normalerweise mit einer Abschwächung zu rechnen ist, blieben die Märkte diesmal weitgehend stabil. Ausschlaggebend waren vor allem die Auswirkungen von Hitze und Trockenheit in Teilen Europas. Der witterungsbedingte Rückgang der Milchmengen sowie niedrigere Fett- und Eiweißgehalte führten zeitweise zu einer spürbaren Verknappung des Rohstoffangebots. In der Folge zogen die Preise für Spotmilch und Konzentrate deutlich an. Auch wenn sich diese Ausschläge zwischenzeitlich im Zuge leicht abgekühlter Temperaturen abgeschwächt haben, glichen sie die übliche Sommerdelle am Milchmarkt weitgehend aus. Zugleich entwickelten sich auch die Produktmärkte fester: Butter, Magermilchpulver und Schnittkäse tendierten im Juli und August überwiegend stabil bis fester. Damit verbesserten sich die Verwertungsmöglichkeiten der Molkereien, was den Spielraum für höhere Auszahlungspreise im August vergrößerte.
Quelle: AMI
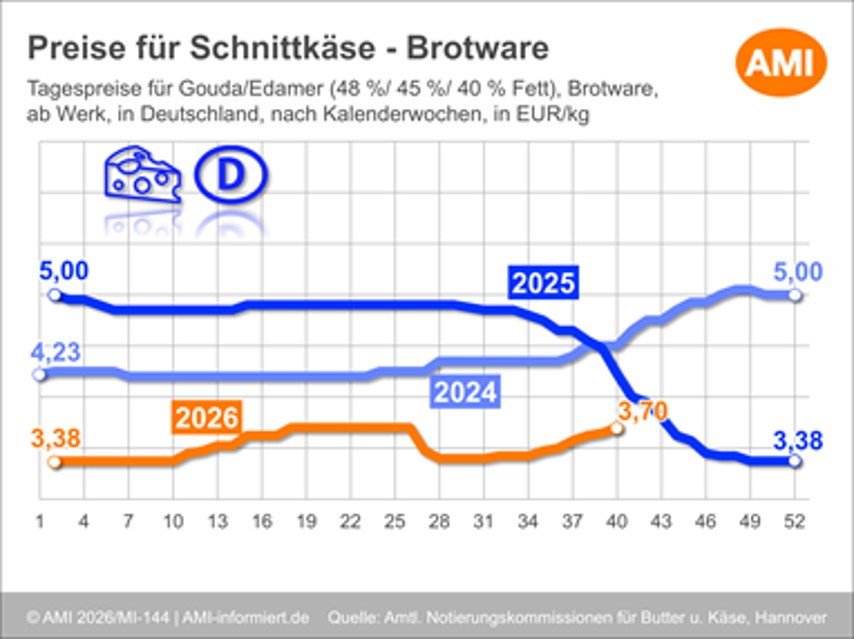
01.10.2026 (AMI) – Zum Monatsende war der deutsche Käsemarkt von einer anhaltend belebten Nachfrage bei knappem Angebot geprägt. Die hohen Absätze im Inland und die schmelzenden Lagerbestände wirkten niedrigeren Preisforderungen entgegen.
Der deutsche Käsemarkt zeigte Ende September kaum Veränderungen gegenüber dem bisherigen Monatsverlauf. Der hohe Warenfluss in Richtung Lebensmitteleinzelhandel hielt an, welcher unter anderem durch Angebotsaktionen zusätzlich stimuliert wurde. Daneben meldete auch der GV-Bereich weiterhin Bedarf, wozu auch die für diese Jahreszeit sonnigen und warmen Außentemperaturen beitrugen. Die Industrie rief kontrahierte Ware zuverlässig in geplantem Umfang ab.
Auch die Angebotsseite wies weiterhin keine Veränderung auf: Die Lagerbestände schmolzen im Zuge der umfangreichen Auslieferungsmengen weiter ab und die Ware verließ in einer jungen Altersstruktur die Werke. Aufgrund lukrativer Verwertungsmöglichkeiten in anderen Produktsparten floss der verfügbare Rohstoff vermehrt in andere Verarbeitungsrichtungen und weniger in die Käsereien. Die Ware reichte dementsprechend aus, um bestehende Kontrakte zu beliefern, für kurzfristige Anfragen oder zur Teilnahme am Spotgeschäft reichte sie jedoch zumeist nicht aus.
Vor diesem Hintergrund stellte sich das Preisgefüge anhaltend fest dar. Für den Oktober konnten dem Vernehmen nach weitere Preiserhöhungen erzielt werden. Die Notierungskommission in Hannover hob die Spanne für Brotware am 30.09.26 gegenüber der Woche zuvor im Mittel um 5 ct auf 3,60 bis 3,80 EUR/kg an. Blockware wurde mit 3,40 bis 3,65 EUR/kg auf Vorwochenniveau fortgeschrieben.
Quelle: AMI
Die Kaufpreise für Agrarfläche haben sich in Deutschland binnen zehn Jahren mehr als verdoppelt. Auch für Pachtflächen müssen Landwirte immer mehr Geld bezahlen. Eine Thünen-Analyse zeigt: Dahinter steht kein einzelner Preistreiber, sondern das Zusammenwirken mehrerer Faktoren - darunter knappe Fläche, betriebliches Wachstum, niedrige Zinsen, rechtliche Vorgaben und zusätzliche Nachfrage.
In den vergangenen zehn Jahren haben sich die Kaufpreise für landwirtschaftliche Flächen in Deutschland mehr als verdoppelt: von 16.381 Euro/ha im Jahr 2014 auf durchschnittlich 35.636 Euro/ha im Jahr 2024. Das entspricht einem Anstieg um 118 Prozent.
Auch die Pachtaufwendungen der Haupterwerbsbetriebe legten im Mittel der 15 Wirtschaftsjahre 2008/09 bis 2022/23 rund 150 Euro auf zuletzt 390 Euro/ha Pachtfläche zu.
Die Gründe für den starken Anstieg der Bodenpreise nennt eine Untersuchung von Heiko Hansen und weiteren Wissenschaftlern des Thünen-Instituts. Nicht ein einzelner Faktor treibt die Preise. Mehrere Faktoren erhöhen zugleich die Nachfrage nach Fläche und die Zahlungsbereitschaft der Käufer und Pächter.
Technischer Fortschritt treibt Nachfrage nach Agrarflächen
Ein grundlegender Treiber ist der technische Fortschritt. Landwirtschaftliche Betriebe können heute mit moderner Technik, höherer Arbeitsproduktivität und effizienteren Produktionsverfahren deutlich größere Flächen bewirtschaften als früher. Damit steigen auch die Möglichkeiten zum Betriebsgrößenwachstum.
Wo Betriebe wachsen wollen, benötigen sie zusätzliche Hektare. Bei begrenztem Angebot führt das zu mehr Wettbewerb um Pacht- und Kaufflächen. Die Thünen-Autoren nennen den technischen Fortschritt und die damit verbundenen Wachstumsmöglichkeiten daher als einen grundlegenden Treiber steigender Bodenpreise. Hinzu kommen verschiedene andere Faktoren.
Niedrige Zinsen erhöhen Kaufpreise für Ackerland
Besonders stark wirkte die langjährige Niedrigzinsphase auf den Kaufmarkt. Seit 2008 fielen die Kreditzinsen deutlich und erreichten Anfang 2022 ihren Tiefpunkt. Je niedriger der Zinssatz, desto höher der rechnerische Wert des Bodens.
Das Rechenbeispiel der Studie verdeutlicht den Hebel: Bei einer erwarteten Grundrente von 500 Euro je Hektar ergibt sich bei 2 Prozent Zinsen ein theoretischer Bodenwert von 25.000 Euro je Hektar. Sinkt der Zinssatz auf 1,5 %, klettert der Barwert auf über 33.000 Euro/ha. Niedrige Finanzierungskosten erhöhen die Zahlungsfähigkeit potenzieller Käufer –
und machen Boden als Anlage attraktiver. Zudem fehlten über Jahre hinweg sichere Anlagealternativen, weshalb Boden als wertbeständiges Investitionsgut immer attraktiver wurde. Zwar sind die Zinsen seit 2023 wieder gestiegen. Der preistreibende Effekt der langen Niedrigzinsphase wirkte aber über viele Jahre.
Düngeverordnung erhöht Nachfrage nach Flächen
In viehstarken Regionen ist Boden nicht nur Produktionsgrundlage für Futter oder Marktfrüchte. Zusätzliche Hektare können auch nötig sein, um Wirtschaftsdünger regelkonform auszubringen und den Tierbestand abzusichern. Die Düngeverordnung erhöht bei knapper Flächenausstattung deshalb die Nachfrage nach zusätzlichen Flächen.
Betriebe mit Nährstoffüberschüssen können Wirtschaftsdünger abgeben, weitere Flächen pachten oder kaufen oder den Tierbestand verringern. Zusätzliche Fläche kann damit wirtschaftlich sinnvoll sein, selbst wenn sie sich nicht allein über den direkten Flächenertrag rechnet. Die Novellen der Düngeverordnung 2017 und 2020 haben diesen Druck in manchen viehstarken Regionen erhöht.
Steuerrecht kann Bodenpreise und Flächennachfrage erhöhen
Auch das Steuerrecht kann die Zahlungsbereitschaft für Boden erhöhen. Viehhaltende Betriebe benötigen eine ausreichende Flächenausstattung, um ihre Einkünfte weiter als landwirtschaftlich und nicht als gewerblich einordnen zu lassen. Bei hoher Viehdichte kann das den Anreiz verstärken, Flächen hinzuzupachten oder zu kaufen.
Eine weitere Rolle spielt § 6b Einkommensteuergesetz. Er ermöglicht es Betrieben, Gewinne aus dem Verkauf von Flächen unter bestimmten Voraussetzungen steuerlich begünstigt in Ersatzinvestitionen wie Boden oder Gebäude zu übertragen. Wer beispielsweise Ackerland für Siedlungs- oder Verkehrsprojekte hochpreisig verkauft hat, kann dadurch unter Zeitdruck geraten, in neue Flächen zu investieren. Je näher das Ende der Reinvestitionsfrist rückt, desto höher kann die Bereitschaft sein, beim Bodenkauf mehr zu zahlen.
Förderung und Flächenknappheit treiben Pacht- und Bodenpreise
Die staatliche Förderung der Bioenergie erhöhte über Jahre die Nachfrage nach Biomasse und damit nach Ackerflächen Auch die flächenbezogenen Direktzahlungen der EU haben nach Einschätzung der in der Studie zitierten Forschung zu höheren Pachten beigetragen. Ein Teil dieser Zahlungen wurde über die Jahre an die Verpächter weitergegeben und in den Pachtforderungen eingepreist.
Hinzu kommt der Flächenverbrauch für Siedlung, Gewerbe, Verkehr und andere nichtlandwirtschaftliche Nutzungen. Wo weniger Fläche verfügbar ist, verschärft sich der Wettbewerb zwischen den verbliebenen Nachfragern. Dieser Effekt ist laut Studie besonders in Ballungsräumen relevant.
Investoren am Bodenmarkt: Wie stark steigen dadurch die Preise?
Außerlandwirtschaftliche und überregional aktive Investoren sind vor allem auf dem Kaufmarkt relevanter geworden. Agrarland gilt als vergleichsweise wertbeständige Anlage. Wie stark diese Käufergruppe die Preise in einzelnen Regionen tatsächlich erhöht, lässt sich laut Thünen-Institut aber nicht pauschal beziffern. Es fehlen umfassende Daten zu Eigentumsverhältnissen und Investitionen.
Die Thünen-Analyse zeigt: Hohe Bodenpreise sind Ergebnis eines harten Wettbewerbs um knappe Fläche. Erfolgreiche und wachsende Betriebe können hohe Preise wirtschaftlich eher tragen. Steuer- und Umweltrecht, niedrige Zinsen, Förderung, Flächenverbrauch und Anlageinteressen erhöhen die Zahlungsbereitschaft zusätzlich. Für Betriebe ohne entsprechende Flächenwertschöpfung wird es dadurch immer schwieriger, am Pacht- und Kaufmarkt mitzuhalten.
Quelle: agrarheute
Der Strukturwandel lässt Frankreichs Milchvieh- und Mutterkuhhaltung weiter schwinden: Die Zahl der Halter ist binnen zehn Jahren um 28,0 %, der Bestand um 14,7 % auf 6,4 Mio. Kühe gesunken.
In Frankreich verlieren die Milchvieh- und die Mutterkuhhaltung immer weiter an Bedeutung. Wie aktuelle Zahlen des Statistischen Dienstes beim Pariser Landwirtschaftsministerium (Agreste) zeigen, ist der Gesamtbestand der Betriebe mit mindestens zehn Tieren innerhalb von zehn Jahren um rund 14,7 % geschrumpft.
2015 umfasste diese Herde noch rund 7,5 Mio. Kühe, im Jahr 2025 waren es nur noch 6,4 Mio. . Laut den Statistikern wurde der Bestand in diesem Zeitraum durchschnittlich um 1,6 % pro Jahr abgebaut. 2025 wurden nach den Zahlen des Statistischen Dienstes etwa 3,3 Mio. Milch- und 3,1 Mio. Mutterkühe gehalten.
Fast 16 % weniger Kühe
Zurückgefahren worden ist in Frankreich vor allem die Milchproduktion. Der Milchviehbestand wurde im Berichtszeitraum um 15,9 % verkleinert, während die Mutterkuhherde nur um 13,4 % schrumpfte. Von den 2015 in diesem Betriebszweig aktiven Landwirten hatten zehn Jahre später 37,5 % die Mutterkuhhaltung aufgegeben; bei den Milchviehhaltern belief sich diese Quote auf 27,7 %.
Allerdings scheint die Mutterkuhhaltung weiterhin gewisse Perspektiven zu bieten. Dass die Milchviehherde trotz einer geringeren „Ausstiegsquote“ stärker geschrumpft ist, erklären die Statistiker mit Unterschieden in der Herdengröße sowie dem vergleichsweise hohen Anteil an Landwirten, die in die Mutterkuhhaltung eingestiegen sind.
Konkret haben im Berichtszeitraum 6.488 Betriebe von der Milchvieh- zur Mutterkuhhaltung gewechselt, zugleich wurden 7.641 neue Mutterkuhherden aufgebaut. Bewegung in die Gegenrichtung war Agreste zufolge sehr viel seltener: Von den 2025 bestehenden Milchviehbetrieben waren 95,0 % zehn Jahre zuvor auch schon in diesem Geschäft tätig.
Zahl der Rinderhalter um 28 % gesunken
Wie schnell der Strukturwandel fortschreitet, zeigen auch die Betriebsstatistiken: Laut Agreste ging die Zahl der Kuhhalter mit mindestens zehn Tieren im Betrachtungszeitraum um 28,0 % auf 100.500 zurück. Bei den Milchviehhaltern belief sich das Minus auf 34,8%, bei den Mutterkuhhaltern auf 19,3 %.
Die Herden wurden zugleich vergrößert, und zwar bei den Milchbauern um 29,0% auf durchschnittlich 80,7 Kühe und bei den Mutterkuhhaltern um 7,4 % auf durchschnittlich 52,4 Kühe.
In der gesamten Europäischen Union wurden 2025 nach Angaben der gemeinschaftlichen Statistikbehörde Eurostat rund 71,58 Mio. Rinder gehalten. Spitzenreiter war Frankreich mit einer Herde von 16,24 Mio. Tieren, vor Deutschland mit 10,42 Mio. Rindern.
Quelle: topagrar

25.09.2026 (AMI) – Mit 129 Punkten lag der AMI-Rohstoffindex im September 2 % über dem Vormonatsniveau. Getragen wurde die Entwicklung von überwiegend festen Märkten, während sich die Lage am Fleischmarkt uneinheitlich zeigte.
Die Milchmengen gingen im September saisonbedingt weiter zurück, lagen aber noch über Vorjahr. Bei fester Nachfrage zogen die Preise für Konzentrat, Käse sowie Milch- und Molkenpulver weiter an; auch Formbutter verteuerte sich. Leichte Aufschläge bei den Milcherzeugerpreisen sind wahrscheinlich.
Die Getreidepreise entwickelten sich im September fester, der Kassamarkt blieb jedoch ruhig. Erzeuger und Käufer agierten zurückhaltend, während sich Mais wegen schwächerer Ertragserwartungen weiter befestigte. Am Rapsmarkt blieb die Entwicklung wechselhaft. In Deutschland stützten die schwache Ernte, das knappe Angebot und die geringe Verkaufsbereitschaft die Preise. Für die neue Aussaat sorgen Trockenheit und Rapserdfloh für Unsicherheit.
Die Schlachtschweinepreise brachen Mitte September deutlich ein. Hohe Stückzahlen, schwache Fleischnachfrage und ein überversorgter EU-Markt belasten weiter. Auch im Oktober bleibt die Lage schwierig. Der Schlachtrindermarkt verlief zunächst stabil. Bei Jungbullen könnte das knappe Angebot bald zu Preisaufschlägen führen, während bei Schlachtkühen der Preisdruck eher zunimmt.
Quelle: AMI